Jak wybrać rachunek IKZE? Prosty przewodnik dla początkujących
Wybór rachunku IKZE nie musi być skomplikowany. Jeśli jesteś na etapie, w którym chcesz zacząć odkładać na emeryturę, ale nie chcesz od razu nurkować w finansowy żargon, ten przewodnik przeprowadzi Cię przez decyzję krok po kroku.
Czym jest IKZE
IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, to dobrowolny sposób odkładania pieniędzy z myślą o emeryturze. Najważniejsza korzyść polega na tym, że wpłaty na IKZE można odliczyć od podstawy opodatkowania w rocznym PIT, a przy spełnieniu warunków wypłaty obowiązuje 10% zryczałtowany podatek.
Dla wielu osób to po prostu narzędzie, które łączy dwie rzeczy naraz: oszczędzanie na przyszłość i ulgę podatkową dziś. IKZE można mieć tylko jedno, a konto można założyć niezależnie od IKE.
Dlaczego wybór ma znaczenie
Samo posiadanie IKZE to dopiero początek. Różne instytucje oferują różne typy rachunków, a to wpływa na to, jak wygodnie będziesz z niego korzystać, jakie aktywa kupisz i ile pracy będziesz musiał wykonać samodzielnie.
Jeśli wybierzesz rachunek niedopasowany do siebie, łatwo o zniechęcenie. Początkujący często potrzebują prostoty, niskich kosztów, jasnych zasad i braku nadmiaru opcji, które tylko komplikują decyzję.
Rodzaje rachunków IKZE
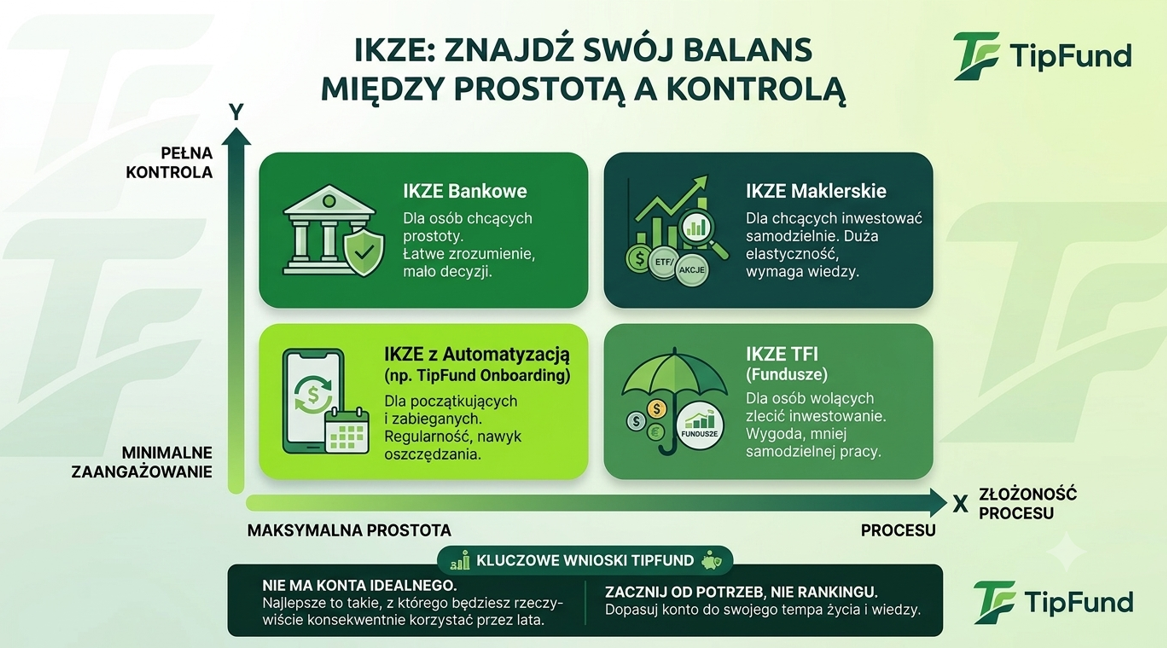
Najczęściej spotkasz kilka modeli:
- IKZE bankowe.
- IKZE TFI.
- IKZE maklerskie.
- IKZE oparte o fundusze lub ETF-y.
- IKZE w aplikacji finansowej, jeśli instytucja oferuje prosty, zautomatyzowany proces.
Każdy z tych wariantów działa w ramach tych samych zasad podatkowych, ale różni się sposobem inwestowania, poziomem kontroli i wygodą obsługi.
Jak wybrać rachunek
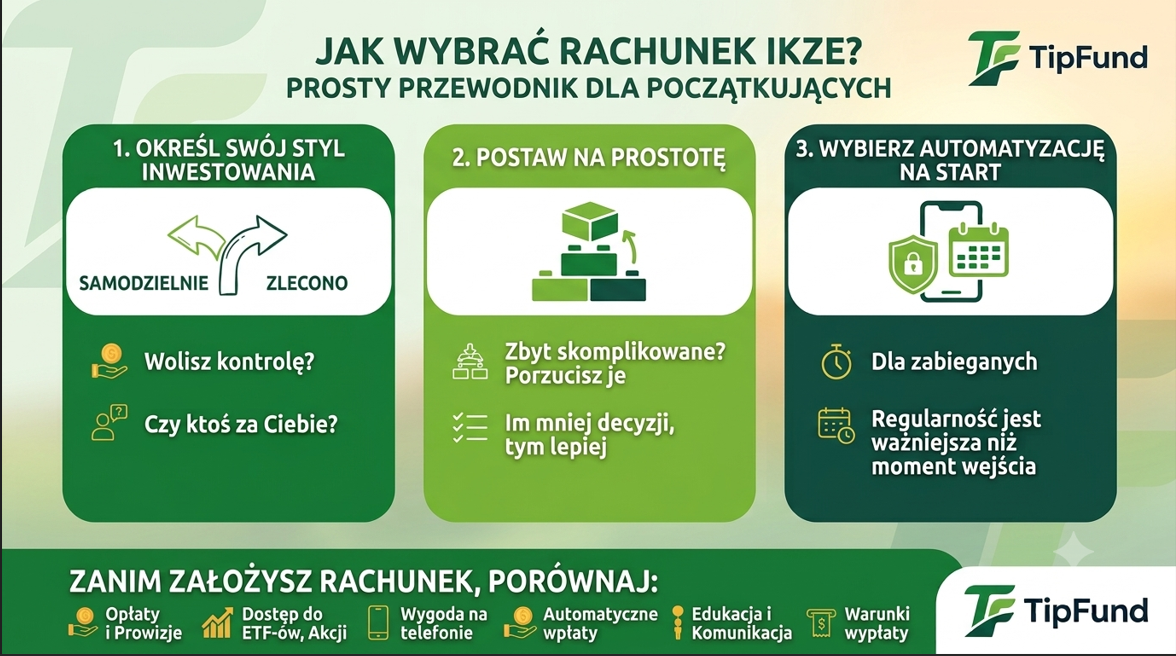
Najprościej zacząć od czterech pytań.
1. Czy chcesz inwestować samodzielnie?
Jeśli tak, lepsze będzie IKZE maklerskie, bo daje większą kontrolę nad tym, w co lokujesz pieniądze. Jeśli wolisz, by ktoś zrobił to za Ciebie, wygodniejsze może być IKZE oparte na funduszach.
2. Czy zależy Ci na prostocie?
Dla początkujących prostota jest często ważniejsza niż maksymalna elastyczność. Im mniej decyzji po drodze, tym mniejsze ryzyko, że konto zostanie otwarte, ale nigdy nieużywane.
3. Czy chcesz inwestować małe kwoty regularnie?
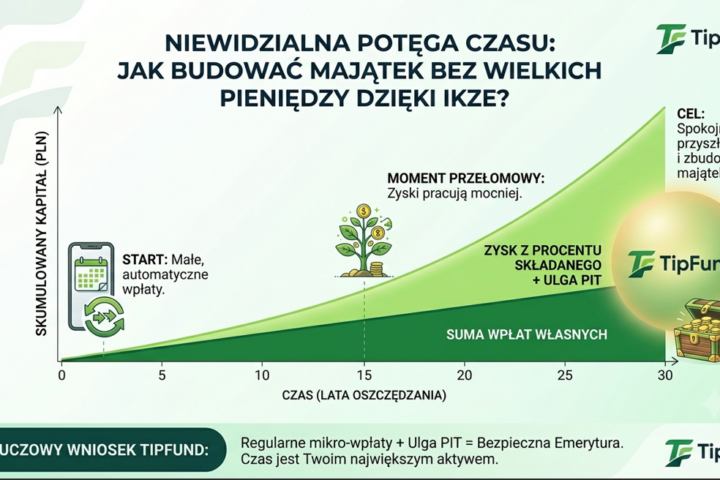
Jeśli tak, warto szukać rozwiązania, które wspiera automatyzację wpłat i nie wymaga ciągłego pilnowania terminu. To szczególnie ważne, bo regularność ma większe znaczenie niż idealny moment wejścia.
4. Czy chcesz mieć dostęp do ETF-ów lub akcji?
Jeśli tak, sprawdź, czy dany rachunek IKZE daje dostęp do instrumentów, które rozumiesz i akceptujesz pod kątem ryzyka. Sama ulga podatkowa nie zastępuje dobrego planu inwestycyjnego.
Co sprawdzić przed założeniem
Przed wyborem rachunku warto porównać kilka elementów:
- Opłaty za prowadzenie konta.
- Prowizje od transakcji.
- Dostęp do ETF-ów, akcji lub funduszy.
- Łatwość obsługi na telefonie.
- Możliwość automatycznych wpłat.
- Jakość edukacji i przejrzystość komunikacji.
- Warunki wypłaty i transferu środków.
Warto wiedzieć: nie zawsze najtańsze konto jest najlepsze. Dla początkującego ważniejsza bywa prostota i systematyczność niż walka o minimalną różnicę w opłatach.
IKZE dla początkujących
Jeśli dopiero zaczynasz, nie potrzebujesz konta „idealnego”. Potrzebujesz konta, które pozwoli Ci wytrwać przez lata. Najlepszy rachunek IKZE dla początkującego to zwykle taki, który łączy prosty proces założenia, niską barierę wejścia i jasny sposób inwestowania.
Przykład: jeśli dziś masz ochotę oszczędzać, ale jutro w pracy i w domu wszystko Cię rozprasza, wybierz rozwiązanie maksymalnie automatyczne. W finansach zwykle wygrywa nie ten, kto wie najwięcej, tylko ten, kto robi właściwe rzeczy konsekwentnie.
Tabela porównawcza
| Typ rachunku | Dla kogo | Plusy | Minusy |
|---|---|---|---|
| IKZE bankowe | Dla osób, które chcą prostoty | Łatwe zrozumienie, mało decyzji | Zwykle mniejsza kontrola nad inwestycjami |
| IKZE TFI | Dla osób, które wolą zlecić inwestowanie | Wygoda, mniej samodzielnej pracy | Koszty i ograniczony wpływ na skład portfela |
| IKZE maklerskie | Dla osób, które chcą inwestować samodzielnie | Duża elastyczność, dostęp do ETF-ów i akcji | Wymaga większej wiedzy |
| IKZE z automatyzacją | Dla początkujących i osób zabieganych | Regularność, prostota, nawyk oszczędzania | Mniej manualnej kontroli |
Najczęstsze błędy
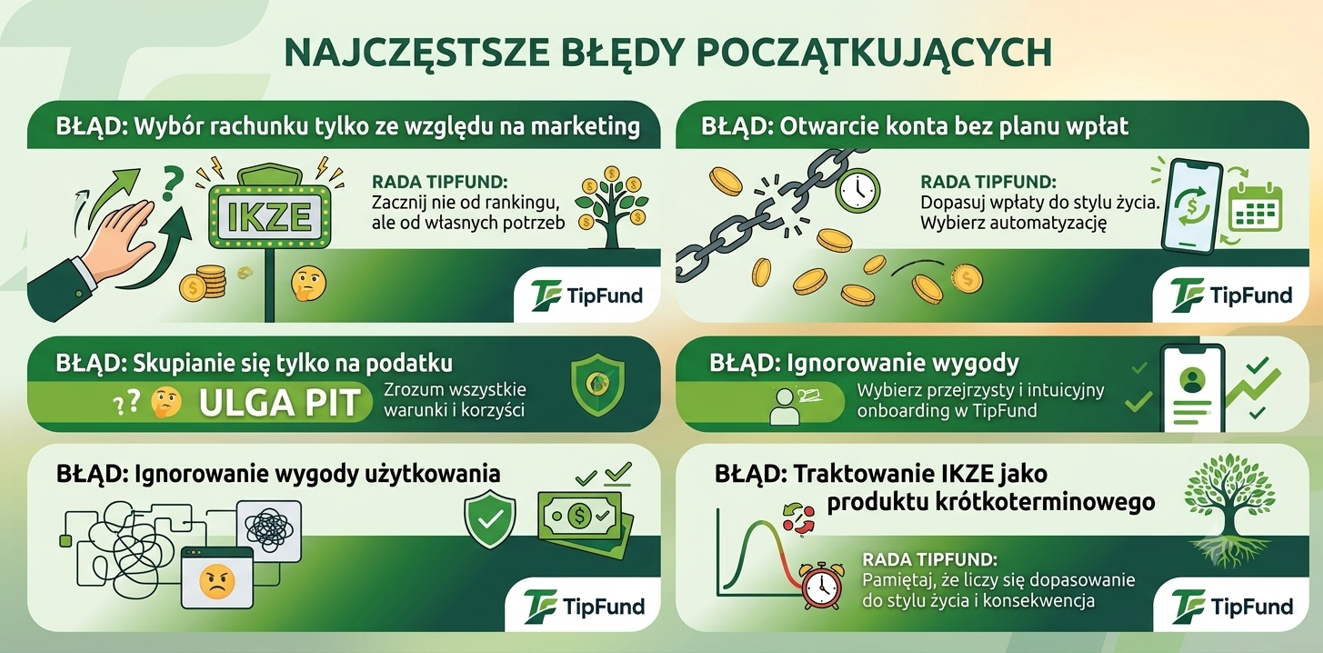
Największy błąd to wybór rachunku tylko dlatego, że ma atrakcyjny marketing. Drugi błąd to otwarcie konta bez planu, kiedy i po co będziesz na nie wpłacać.
Trzeci błąd to skupianie się wyłącznie na podatku i pomijanie wygody użytkowania. Jeśli konto jest zbyt skomplikowane, bardzo łatwo porzucić je po kilku tygodniach.
Najczęstszy błąd: początkujący często myślą, że najlepsze IKZE to to z najwyższym potencjałem zysku. W praktyce najlepsze jest to, z którego będziesz rzeczywiście korzystać przez lata.
Kiedy IKZE się opłaca
IKZE ma sens szczególnie wtedy, gdy regularnie płacisz PIT i chcesz skorzystać z odliczenia wpłat od podstawy opodatkowania. Może być szczególnie atrakcyjne dla osób samozatrudnionych, bo ich limit wpłat jest wyższy.
To jednak nadal produkt długoterminowy. Jeśli myślisz o wypłacie za rok lub dwa, IKZE nie jest właściwym wyborem, bo wcześniejszy zwrot wiąże się z podatkowymi konsekwencjami.
Jak wybrać w 5 krokach
- Określ, czy chcesz inwestować samodzielnie.
- Sprawdź, czy wolisz prostotę, czy pełną kontrolę.
- Porównaj opłaty i dostępne aktywa.
- Zobacz, czy konto da się obsługiwać wygodnie na telefonie.
- Wybierz rozwiązanie, które ułatwia regularne wpłaty.
Co wybrać na start
Jeśli dopiero zaczynasz, najczęściej najlepiej działa prosty rachunek z niskim progiem wejścia i możliwością automatyzacji. Jeśli inwestowanie nie jest Ci obce, możesz rozważyć bardziej elastyczne IKZE maklerskie.
Nie próbuj wybierać „najlepszego IKZE w Polsce” tylko na podstawie rankingu. Wybierz takie konto, które pasuje do Twojego tempa życia, wiedzy i sposobu podejmowania decyzji.
Najczęściej zadawane pytania
Czy mogę mieć więcej niż jedno IKZE?
Nie. Jedna osoba może mieć tylko jedno aktywne IKZE.
Czy IKZE i IKE można mieć jednocześnie?
Tak, te produkty się nie wykluczają.
Czy wpłaty na IKZE odlicza się od podatku?
Tak, wpłaty można odliczyć od podstawy opodatkowania w PIT.
Czy muszę wpłacać co miesiąc?
Nie. Ważna jest suma wpłat w roku, a nie ich liczba.
Czy można wypłacić pieniądze przed emeryturą?
Tak, ale taka wypłata ma konsekwencje podatkowe.
Kiedy wypłata z IKZE jest preferencyjna?
Po ukończeniu 65 lat i po wpłacaniu przez co najmniej 5 lat kalendarzowych.
Czy IKZE jest dobre dla początkujących?
Tak, jeśli wybierzesz prosty rachunek i nie będziesz komplikować strategii.
Czy IKZE opłaca się przy niskich wpłatach?
Tak, bo ważniejsza od wielkości wpłaty jest regularność i wykorzystanie ulgi.
Czy środki z IKZE są prywatne?
Tak, środki pozostają własnością oszczędzającego i mogą podlegać dziedziczeniu.
Czy IKZE to dobre rozwiązanie dla JDG?
Często tak, bo przedsiębiorcy mają wyższy limit wpłat.
Podsumowanie
Jeśli chcesz wybrać rachunek IKZE, zacznij nie od rankingu, ale od własnych potrzeb. Dla jednych najlepsze będzie konto proste i zautomatyzowane, dla innych maklerskie z dostępem do ETF-ów, ale w każdym przypadku liczy się dopasowanie do stylu życia i konsekwencja.
Zacznij budować przyszłość automatycznie.
Sprawdź nasz onboarding i zobacz, jak możemy pomóc Ci wybrać operatora IKZE dopasowanego do Twoich potrzeb.
Powiązane wpisy