Niewidzialna potęga czasu – procent składany. Jak budować majątek bez wielkich pieniędzy?
Większość ludzi myśli, że majątek buduje się wysokimi zarobkami, idealnym momentem wejścia na rynek albo wyjątkowo wysoką stopą zwrotu. To brzmi logicznie, ale w praktyce często ważniejsze okazują się trzy znacznie mniej efektowne rzeczy: czas, regularność i prosty system, którego da się trzymać przez lata.
Właśnie dlatego procent składany jest tak ważny. To nie magia ani sztuczka z podręcznika ekonomii, tylko mechanizm, dzięki któremu pieniądze mogą rosnąć nie tylko dzięki Twoim wpłatom, ale też dzięki zyskom wypracowanym wcześniej.
Dlaczego czas wygrywa z pogonią za wynikiem
W inwestowaniu łatwo zachwycić się wysoką stopą zwrotu. Problem polega na tym, że pojedynczy świetny wynik robi wrażenie głównie na wykresie lub w reklamie, a majątek w realnym życiu częściej buduje się przez długi czas niż przez spektakularne zrywy.
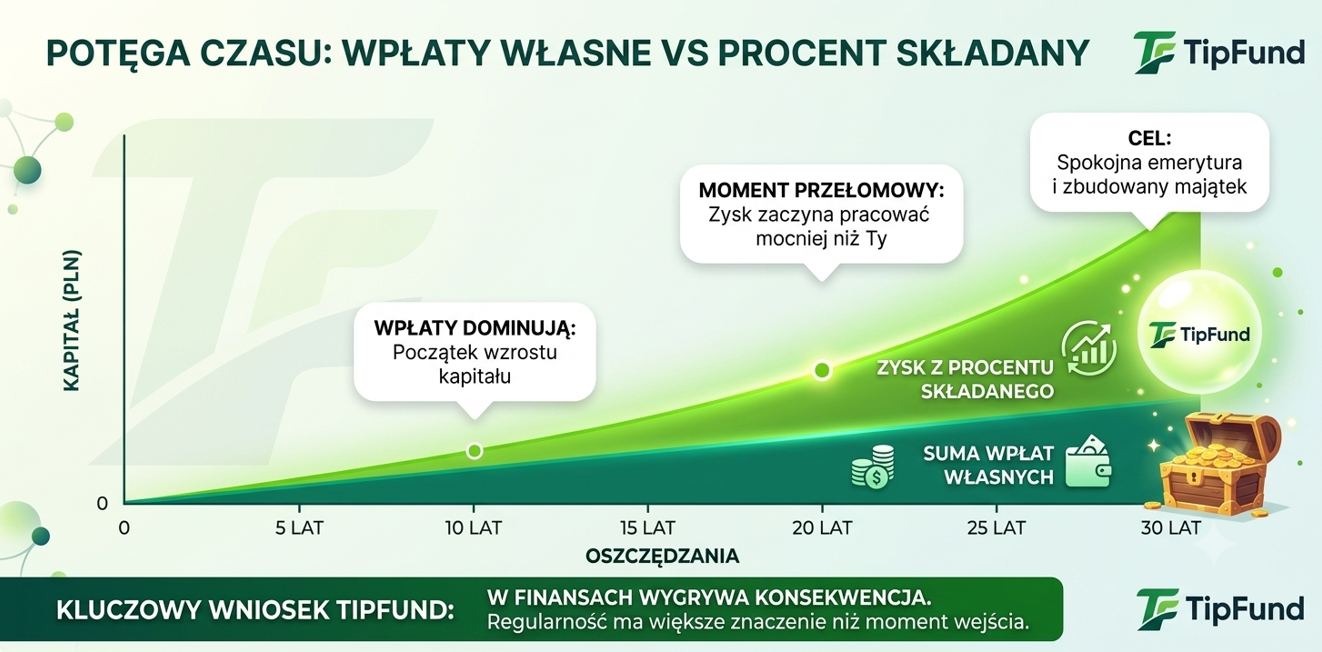
Jeśli odkładasz pieniądze regularnie przez 20, 30 albo 40 lat, każdy kolejny rok daje Twojemu kapitałowi więcej przestrzeni do wzrostu. To właśnie dlatego czas bywa ważniejszy niż próba znalezienia „najlepszej inwestycji” tu i teraz.
Co jest ważniejsze od wysokiej stopy zwrotu
Wysoka stopa zwrotu pomaga, ale sama nie wystarczy. W praktyce większe znaczenie mają:
- długi horyzont inwestycyjny, bo daje miejsce na działanie procentu składanego;
- regularność wpłat, bo nawet małe kwoty zaczynają pracować, jeśli pojawiają się systematycznie;
- niskie koszty, bo opłaty mogą zjadać sporą część wyniku końcowego;
- prosty plan, który łatwo utrzymać bez ciągłego zastanawiania się „czy to już dobry moment”.
To ważny punkt z perspektywy TipFund. Strategia SEO i contentowa marki jasno pokazuje, że ogromną szansą nie jest kolejny ekspercki portal o „genialnych inwestycjach”, ale edukacja wokół automatyzacji oszczędzania, mikrooszczędzania i zdrowych nawyków finansowych.
Co to jest procent składany
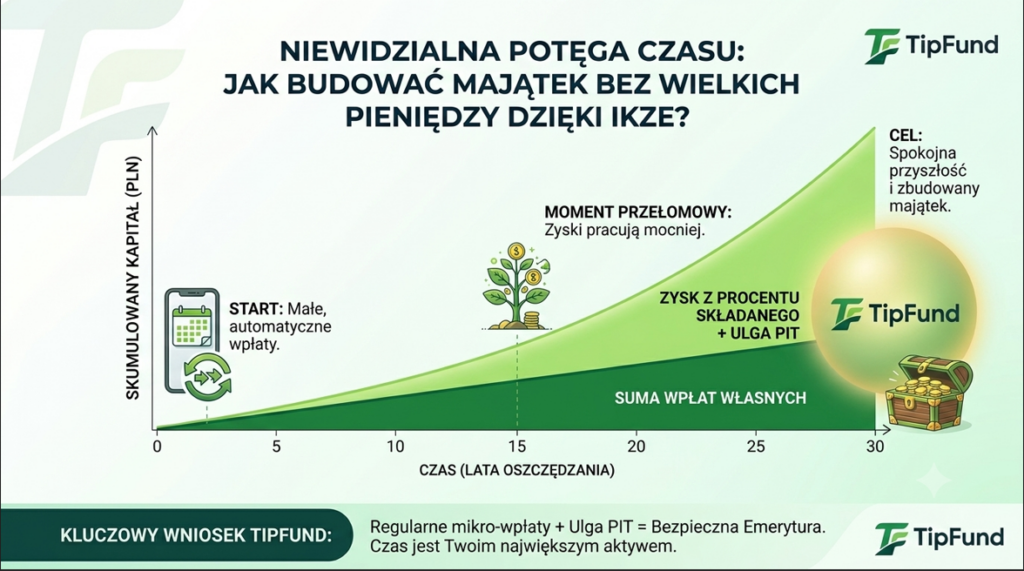
Procent składany to mechanizm, w którym zysk nalicza się nie tylko od wpłaconego kapitału, ale też od wcześniej wypracowanych zysków. Innymi słowy, z czasem zaczynają pracować nie tylko Twoje pieniądze, ale również efekty wcześniejszego oszczędzania lub inwestowania.
Na początku ten proces wygląda niepozornie. Po kilku latach różnica wydaje się mała, ale po kilkunastu lub kilkudziesięciu latach efekt potrafi być ogromny, bo wzrost zaczyna przyspieszać.
Najprostszy obraz
Wyobraź sobie kulę śnieżną. Na starcie jest mała i ledwo widać, że rośnie. Ale im dłużej toczy się po stoku, tym więcej śniegu zbiera i tym szybciej robi się większa. Z pieniędzmi działa to podobnie: na początku pracuje głównie Twoja systematyczność, a dopiero później naprawdę widać siłę czasu.
To dobra wiadomość dla osób, które nie mają dużych nadwyżek. Jeśli nie możesz odkładać tysięcy złotych miesięcznie, wcale nie jesteś z gry wykluczony. Według strategii TipFund właśnie treści o odkładaniu małych kwot, automatycznym oszczędzaniu i budowaniu majątku od zera mają bardzo duży potencjał SEO i realną wartość dla użytkownika.
Czy naprawdę małe kwoty mają sens
Tak, i to częściej niż się wydaje. Nie dlatego, że 100 zł miesięcznie samo w sobie zrobi z kogoś milionera w kilka lat, ale dlatego, że mała kwota jest łatwiejsza do utrzymania, a regularność uruchamia proces, którego wiele osób nigdy nawet nie zaczyna.
Największy problem większości ludzi nie polega na tym, że odkładają za mało. Problem polega na tym, że odkładają zbyt rzadko, zbyt chaotycznie albo dopiero „od przyszłego miesiąca”, który ciągle się przesuwa.
Przykład liczbowy
Najlepiej widać to na prostych scenariuszach. Poniższa tabela zakłada wpłaty co miesiąc, stopę zwrotu 5% rocznie i kapitalizację miesięczną.
| Wpłata miesięczna | Horyzont | Suma wpłat | Szacunkowa wartość końcowa | Szacunkowy zysk z procentu składanego |
|---|---|---|---|---|
| 100 zł | 10 lat | 12 000 zł | 15 528,23 zł | 3 528,23 zł |
| 100 zł | 20 lat | 24 000 zł | 41 103,37 zł | 17 103,37 zł |
| 100 zł | 30 lat | 36 000 zł | 83 225,86 zł | 47 225,86 zł |
| 100 zł | 40 lat | 48 000 zł | 152 602,02 zł | 104 602,02 zł |
| 200 zł | 10 lat | 24 000 zł | 31 056,46 zł | 7 056,46 zł |
| 200 zł | 20 lat | 48 000 zł | 82 206,73 zł | 34 206,73 zł |
| 200 zł | 30 lat | 72 000 zł | 166 451,73 zł | 94 451,73 zł |
| 200 zł | 40 lat | 96 000 zł | 305 204,03 zł | 209 204,03 zł |
| 300 zł | 10 lat | 36 000 zł | 46 584,68 zł | 10 584,68 zł |
| 300 zł | 20 lat | 72 000 zł | 123 310,10 zł | 51 310,10 zł |
| 300 zł | 30 lat | 108 000 zł | 249 677,59 zł | 141 677,59 zł |
| 300 zł | 40 lat | 144 000 zł | 457 806,05 zł | 313 806,05 zł |
Te liczby dobrze pokazują jedną rzecz: w długim terminie coraz większą część wyniku tworzy nie sama suma wpłat, ale właśnie efekt procentu składanego.
W scenariuszu 100 zł miesięcznie przez 40 lat wpłacasz łącznie 48 000 zł, ale szacunkowa wartość końcowa przekracza 152 000 zł. To oznacza, że ponad 104 000 zł to efekt pracy czasu i kapitału.
Warto wiedzieć: procent składany działa najlepiej wtedy, gdy nie przerywasz procesu. Największym wrogiem nie jest brak perfekcyjnej wiedzy, tylko ciągłe zaczynanie od nowa.
Najczęstszy błąd: wiele osób czeka, aż będą zarabiać więcej, zanim zaczną odkładać. Tymczasem to właśnie wcześniejszy start daje czasowi najwięcej przestrzeni do działania.
Jak budować majątek bez wielkich pieniędzy
Budowanie majątku bez wielkich pieniędzy nie oznacza robienia czegoś spektakularnego. Najczęściej oznacza robienie kilku prostych rzeczy wystarczająco długo.
- Zacznij od kwoty, która nie rozwali Twojego budżetu.
- Ustaw stały moment wpłaty, najlepiej automatyczny.
- Traktuj oszczędzanie jak rachunek do opłacenia, a nie jak to, co „zostanie na końcu miesiąca”.
- Nie oceniaj efektów po trzech miesiącach, tylko po kilku latach.
- Pilnuj systemu bardziej niż idealnej stopy zwrotu.
To podejście dobrze wpisuje się w kierunek TipFund. Strategia marki podkreśla, że największa przewaga leży w kategorii effortless saving, czyli w takim oszczędzaniu, które dzieje się prościej, lżej i bardziej automatycznie niż w klasycznym modelu „muszę o wszystkim pamiętać sam”.
Przykład z życia
Załóżmy, że ktoś zaczyna od 200 zł miesięcznie. To kwota, która dla części osób jest wykonalna bez wielkiej rewolucji w budżecie. Po 10 latach suma wpłat wynosi 24 000 zł, ale przy założeniu 5% rocznie kapitał może wzrosnąć do ponad 31 000 zł.
Na początku ten wynik nie wydaje się oszałamiający. Ale po 30 latach ta sama regularna wpłata daje już ponad 166 000 zł, z czego prawie 94 500 zł stanowi szacunkowy efekt procentu składanego. To dobry przykład, że w finansach największe rzeczy często wyglądają zwyczajnie, gdy dopiero się zaczynają.
Dla kogo ten mechanizm ma największy sens
Procent składany jest szczególnie ważny dla osób, które:
- dopiero zaczynają budować poduszkę finansową lub kapitał;
- nie mają dużych nadwyżek, ale mogą odkładać małe kwoty regularnie;
- chcą budować długoterminowy kapitał emerytalny lub inwestycyjny;
- wiedzą, że bardziej potrzebują systemu niż kolejnej motywacyjnej obietnicy.
To właśnie dlatego wokół takich tematów warto budować edukację finansową. Z perspektywy SEO są to obszary o dużym potencjale i relatywnie niskiej konkurencji, a z perspektywy użytkownika to treści, które rozwiązują realny problem: „nie mam wielkich pieniędzy, ale chcę zacząć sensownie działać”.
Najczęściej zadawane pytania
Co to jest procent składany?
To mechanizm, w którym zysk nalicza się również od wcześniej wypracowanych zysków, a nie tylko od kapitału początkowego.
Czy warto odkładać tylko 100 zł miesięcznie?
Tak, bo regularność i czas mogą zbudować istotny kapitał, nawet jeśli startujesz od małych kwot.
Co jest ważniejsze: czas czy wysoka stopa zwrotu?
W długim terminie czas i konsekwencja często mają większe znaczenie niż pogoń za wyjątkowo wysokim wynikiem.
Dlaczego ludzie nie korzystają z siły procentu składanego?
Najczęściej dlatego, że odkładają start, działają nieregularnie albo zbyt szybko się zniechęcają.
Czy procent składany działa tylko w inwestowaniu?
Nie, działa także przy oszczędzaniu, jeśli odsetki lub zyski są kapitalizowane.
Czy małe kwoty naprawdę robią różnicę?
Tak, szczególnie wtedy, gdy są wpłacane regularnie przez wiele lat.
Ile trzeba odkładać, żeby to miało sens?
Nie ma jednej właściwej kwoty. Sens ma taka suma, którą jesteś w stanie odkładać konsekwentnie.
Czy lepiej zacząć wcześnie z małą kwotą czy później z większą?
Bardzo często lepiej zacząć wcześniej, bo czas wzmacnia działanie procentu składanego.
Jak połączyć to z IKZE?
IKZE może być kolejnym krokiem dla osób, które chcą łączyć długoterminowe oszczędzanie z korzyścią podatkową.
Czy automatyzacja naprawdę pomaga?
Tak, bo zmniejsza liczbę decyzji i zwiększa szansę, że oszczędzanie stanie się trwałym nawykiem.
Podsumowanie
Największa siła w budowaniu majątku nie zawsze leży w spektakularnych decyzjach. Często leży w prostym systemie, który działa miesiąc po miesiącu, nawet wtedy, gdy nie masz czasu, energii ani ochoty śledzić rynku.
Zacznij budować przyszłość automatycznie.
Sprawdź nasz onboarding i zobacz, jak możemy pomóc Ci wybrać operatora IKZE dopasowanego do Twoich potrzeb.